KARO (Portibi DNP): Penyusunan Laporan Keuangan Pemerintah Kabupaten Karo Tahun Anggaran 2025 menuai perhatian publik terkait tata kelola dan penyajian data anggaran daerah.
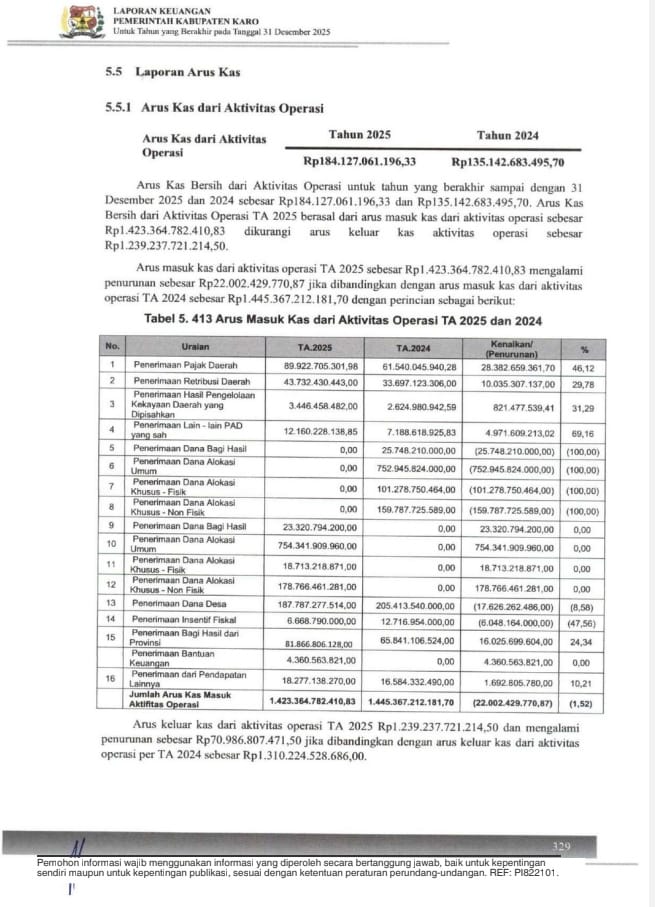
Berdasarkan dokumen Laporan Arus Kas TA 2025 yang tercatat pada Laporan Hasil Pemeriksaan Badan Pemeriksa Keuangan (LHP BPK) Perwakilan Sumut atas Laporan Keuangan Pemerintah Kabupaten Karo TA 2025 Nomor 62.A/T/LHP/DJPKN-V.MDN/PPD.01/05/2026 tertanggal 26 Mei 2026, arus kas masuk dari aktivitas operasi tercatat sebesar Rp1,42 triliun (Rp1.423.364.782.410,83).
Angka ini menunjukkan penurunan sekitar Rp22 miliar dibandingkan TA 2024 yang mencapai Rp1,44 triliun (Rp1.445.367.212.181,70).
Sorotan tertuju pada lembar laporan arus kas masuk pos Penerimaan Dana Bagi Hasil (DBH), Dana Alokasi Umum (DAU), serta Dana Alokasi Khusus (DAK) Fisik dan Non-Fisik pada pos nomor urut 5 hingga 8 yang tercantum sebesar Rp0,00 (nol rupiah).
Padahal pada TA 2024, pos-pos tersebut mencatatkan penerimaan hingga puluhan dan ratusan miliar rupiah, seperti DAU TA 2024 yang mencapai Rp752,94 miliar.
Meski demikian, pencatatan alokasi dana transfer pusat tersebut tampaknya disajikan kembali pada nomor urut 9 hingga 12 dalam struktur laporan TA 2025.
Pergeseran dan ketidaksesuaian penyusunan struktur neraca ini dinilai memicu kekeliruan pembacaan data publik.
Selain perubahan pos transfer, dokumen tersebut mencatat penurunan pada Penerimaan Insentif Fiskal sebesar 47,56%, dari Rp12,71 miliar pada 2024 menjadi Rp6,66 miliar pada 2025.
Dari sisi pengeluaran, arus kas keluar untuk aktivitas operasi TA 2025 tercatat berada di angka Rp1,23 triliun (Rp1.239.237.721.214,50).
Praktisi hukum, Sofyan Taufik S.H, M.H, mengingatkan pentingnya asas akuntabilitas sebagaimana diatur dalam Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara dan UU Nomor 1 Tahun 2004 tentang Perbendaharaan Negara.
Secara teoritis, apabila ketidaksesuaian pencatatan laporan keuangan disebabkan oleh tindakan kesengajaan, rekayasa data, atau manipulasi dokumen publik, hal tersebut dapat berhadapan dengan pasal pemalsuan dokumen administrasi hingga ketentuan dalam UU Pemberantasan Tindak Pidana Korupsi (UU Tipikor).
“Namun, penetapan ada atau tidaknya unsur penyimpangan hukum sepenuhnya merupakan wewenang lembaga pemeriksa resmi seperti Badan Pemeriksa Keuangan (BPK) serta aparat penegak hukum,” katanya kepada wartawan ketika diminta tanggapannya, Rabu (28/10/2026).
Upaya konfirmasi dan permohonan klarifikasi telah diajukan kepada Badan Keuangan dan Aset Daerah (BKAD) Kabupaten Karo mengenai detail perubahan struktur pencatatan laporan arus kas TA 2025 ini.
Hingga berita ini diterbitkan, pihak Pemkab Karo belum memberikan tanggapan resmi. Redaksi akan memperbarui informasi setelah mendapatkan penjelasan lebih lanjut.(red/tim)