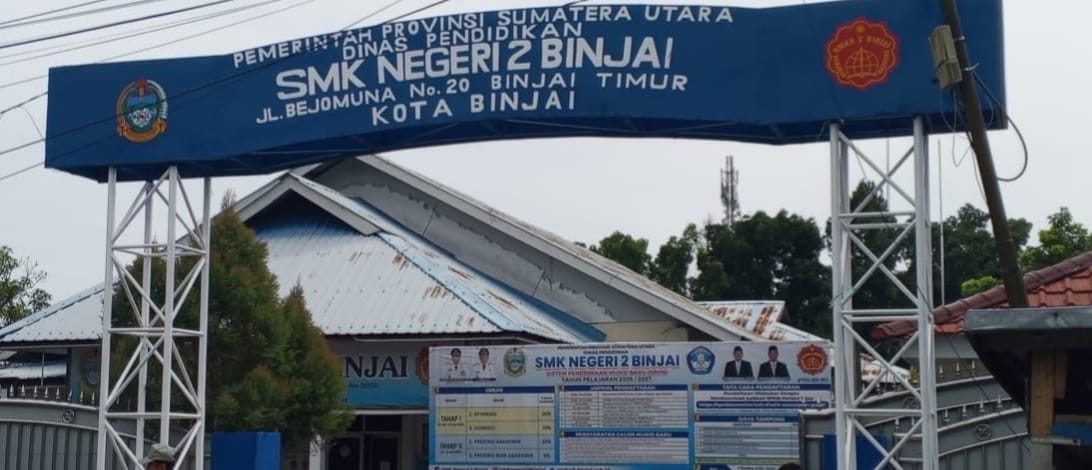
MEDAN (Portibi DNP) : Wakil Ketua Umum (Waketum) Dewan Perwakilan Nasional Lembaga Pemberantasan Korupsi (DPN LPK), Norman Ginting, S.E., menilai bahwa berdasarkan komparasi data LHP BPK Sumut dan Portal KPK/Kemdikbud yang disajikan, ditemukan beberapa pola kejanggalan forensik (Red Flags) sebagai berikut:
1. Kejanggalan Saldo Akhir dan Format Pelaporan (LHP BPK Semester II)
Pada data LHP BPK Semester II TA 2025:
Total Penerimaan + Saldo Awal: Rp75.271.532 + Rp1.124.505.512 = Rp1.199.777.044
Total Belanja: Rp1.185.074.328
Hitungan Saldo Akhir:
Rp1.199.777.044 – Rp1.185.074.328 = Rp14.702.716
Temuan Kejanggalan:
Di bagian bawah pencatatan Semester II BPK, tertulis dua nilai saldo akhir yang kontradiktif:
Baris 1: Saldo Akhir = Rp14.702.716
Baris 3: Saldo Akhir = Rp0
”Secara Hukum Forensik, munculnya catatan Saldo Akhir Rp0 setelah pencatatan Rp14.702.716 tanpa adanya catatan Pengembalian Kas atau Transaksi Transfer Penyetoran kembali ke Kas Daerah mengindikasikan adanya potensi penghapusan saldo mengambang secara tidak sah (unexplained cash clearance),” kata Norman kepada wartawan, Minggu (20/9/2026).
2. Diskrepansi Klasifikasi Belanja (BPK vs Portal KPK/Kemdikbud)
Terjadi ketidakcocokan serius antara reklasifikasi akun belanja pada LHP BPK dengan rincian riil pada Portal KPK/Kemdikbud untuk Semester II / Tahap II:
– Belanja Aset Tetap dan Lainnya
Catatan LHP BPK (Semester II) :
Rp253.109.500
Portal KPK/Kemendikbud (Tahap II) :
Rp253.109.500 (Pengembangan Perpustakaan/Buku)
Selisih/Diskrepansi :
0 (Sesuai)
– Belanja Modal Peralatan dan Mesin
Catatan LHP BPK (Semester II) :
Rp350.130.000
Portal KPK/Kemendikbud (Tahap II) :
89.550.000 (Penyediaan Alat Multi Media)
Selisih/Diskrepansi :
+Rp260.580.000 (Unmapped)
– Belanja Operasi/Pemeliharaan
Catatan LHP BPK (Semester II)
Rp581.834.828
Portal KPK/Kemendikbud (Tahap II)
Sebagian tersebar di pos operasional/sarpras
Selisih/Diskrepansi
–
“Berdasarkan analisis forensik dan indikasi pidana, di LHP BPK tercantum Belanja Modal Peralatan dan Mesin sebesar Rp350.130.000. Namun pada rincian KPK, aset komputer/multimedia yang dibeli hanya Rp89.550.000. Berarti, ada dana sebesar Rp260.580.000 yang dimasukkan oleh pihak sekolah sebagai Belanja Modal Peralatan/Mesin di BPK, tetapi di portal KPK tersebar ke dalam akun operasional/pemeliharaan sarpras. Pergeseran/reklasifikasi belanja ini rawan digunakan untuk menutupi pengadaan fiktif atau pembelian barang yang tidak dicatatkan dalam KIB (Kartu Inventaris Barang) Pemprov/Pemda,” ungkapnya.
3. Risiko Pemecahan Paket Belanja & Pengadaan Langsung (PL)
Tahap I: Pemeliharaan Sarpras = Rp121.360.000
Tahap II: Pemeliharaan Sarpras melonjak menjadi Rp320.297.500
Total Pemeliharaan Sarpras 1 Tahun: Rp441.657.500
”Pengeluaran pemeliharaan sarana prasarana sebesar Rp320 Juta dalam satu semester rawan indikasi Pemecahan Paket Pengadaan (split contract) untuk menghindari mekanisme lelang/tender umum, sebagaimana diatur dalam Perpres Pengadaan Barang/Jasa Pemerintah. Jika terbukti dipecah-pecah menjadi SPJ di bawah Rp200 juta agar bisa Pengadaan Langsung (PL) dengan kuitansi/CV fiktif, hal ini memenuhi unsur melawan hukum,” imbuhnya.
4. Beban Honorarium yang Sangat Tinggi
Tahap I: Rp188.280.000
Tahap II: Rp176.760.000
Total Honorarium 1 Tahun: Rp365.040.000 (Menyerap hampir 16,2 persen dari Total Dana BOS)
”Dalam laporan keuangan sekolah, pos Pembayaran Honor adalah pos paling rawan Pungli, Guru Fiktif (Ghost Workers), atau Pemotongan Honor (Kickback). Auditor wajib memeriksa Daftar Nominatif Penerima Honor, Kesesuaian SK Kepala Sekolah, serta Bukti Transfer Rekening Penerima (bukan tunai),” ujarnya.
Pasal-Pasal Hukum Pidana yang Dapat Dikenakan
Apabila hasil audit investigatif menemukan bahwa kejanggalan angka di atas didukung bukti fisik berupa SPJ fiktif atau saldo yang tidak bisa dipertanggungjawabkan, pihak pelapor/penyidik dapat menerapkan pasal-pasal berikut:
1. UU No. 31 Tahun 1999 jo. UU No. 20 Tahun 2001 (UU Tipikor)
Pasal 2 ayat (1): “Memperkaya diri sendiri atau orang lain atau suatu korporasi yang dapat merugikan keuangan negara atau perekonomian negara.” Ancaman Pidana: Penjara seumur hidup atau pidana penjara paling singkat 4 tahun dan paling lama 20 tahun.
Pasal 3: “Penyalahgunaan kewenangan, kesempatan atau sarana yang ada padanya karena jabatan atau kedudukan yang dapat merugikan keuangan negara.” Ancaman Pidana: Pidana penjara paling singkat 1 tahun dan paling lama 20 tahun.
Pasal 9 (Khusus Pemalsuan Laporan / Buku Administrasi Keuangan): “Pegawai negeri atau orang selain pegawai negeri yang ditugaskan menjalankan suatu jabatan umum, yang dengan sengaja memalsu buku-buku atau daftar-daftar yang khusus untuk pemeriksaan administrasi.” Ancaman Pidana: Pidana penjara paling singkat 1 tahun dan paling lama 5 tahun.
2. Kitab Undang-Undang Hukum Pidana (KUHP)
Pasal 391 / 392 (Pemalsuan Surat/Dokumen): Digunakan jika terbukti kuitansi, nota toko, atau tanda tangan penerima dana dipalsukan.
Pasal 488 KUHP (Penggelapan dalam Jabatan): Digunakan atas penggelapan dana yang dikuasai karena hubungan kerja atau jabatan.
Tiga Langkah Verifikasi Lapangan Mutlak
Untuk membuktikan secara mutlak bahwa laporan ini mengandung unsur pidana, langkah verifikasi lapangan yang harus dilakukan adalah:
Uji Petik Fisik Belanja Modal Peralatan (Rp350.130.000): Cek fisik keberadaan laptop/komputer/mesin yang dibeli di SMKN 2 Binjai. Matched-kan dengan Nomor Register Aset (KIB). Jika fisiknya tidak ada sesuai jumlah di SPJ (Fix Fiktif / Kerugian Negara).
Konfirmasi Pihak Ketiga (Vendor/Toko): Mengunjungi penyedia/toko tempat pembelian alat multimedia (Rp89,5 Juta) dan pemeliharaan sarpras (Rp320 Juta). Verifikasi apakah kuitansi yang dilampirkan benar-benar diterbitkan oleh toko tersebut dengan nominal yang sama.
Audit Rekening Koran Sekolah vs Kas Tunai: Memeriksa alasan timbulnya selisih pencatatan Saldo Akhir Rp14.702.716 pada LHP BPK Semester II.
”Maka dari itu, perlu dilakukan pemeriksaan dan penyelidikan, apakah ada indikasi tindak pidana atau tidak,” tegas Norman.
Data Acuan Laporan Keuangan
Realisasi BOS Reguler TA 2025 (LHP BPK Sumut)
NPSN / Nama Sekolah: 10220314 / SMKN 2 Binjai
LHP BPK No: 93.A/T/LHP/DJPKN-V.MDN/PPD.01/05/2026
Rekapitulasi Tahun Anggaran 2025 Full:
Saldo Awal: Rp79.488
Penerimaan T2: Rp2.249.090.512
Total Penerimaan: Rp2.249.170.000
Belanja Operasi: Rp1.279.497.784
Belanja Modal Peralatan & Mesin: Rp460.015.000
Belanja Modal Aset Tetap & Lainnya: Rp494.954.500
Total Belanja: Rp2.234.467.284
Saldo Akhir: Rp14.702.716
Rekapitulasi Semester II TA 2025:
Saldo Awal: Rp75.271.532
Penerimaan T2: Rp1.124.505.512
Total Penerimaan: Rp1.199.777.044
Belanja Operasi: Rp581.834.828
Belanja Modal Peralatan & Mesin: Rp350.130.000
Belanja Modal Aset Tetap & Lainnya: Rp253.109.500
Total Belanja: Rp1.185.074.328
Pencatatan Saldo Akhir: Rp14.702.716 / Rp0 (Kontradiktif)
Rincian Penggunaan Dana BOS Per Tahap (Sumber: Portal KPK / Kemdikbud)
Komponen Penggunaan :
Siswa Baru
Tahap I (22 Januari 2025)
1.397 Siswa
Tahap II (17 September 2025)
1.397 Siswa
Total 1 Tahun
–
Komponen Penggunaan :
Penerimaan Peserta Didik Baru
Tahap I (22 Januari 2025)
Rp3.254.000
Tahap II (17 September 2025)
Rp0
Total 1 Tahun
Rp3.254.000
Komponen Penggunaan :
Pengembangan Perpustakaan
Tahap I (22 Januari 2025)
Rp241.845.000
Tahap II (17 September 2025)
Rp253.109.500
Total 1 Tahun
Rp494.954.500
Komponen Penggunaan :
Kegiatan Pembelajaran & Ekstrakurikuler
Tahap I (22 Januari 2025)
Rp0
Tahap II (17 September 2025)
Rp11.200.000
Total 1 Tahun
Rp11.200.000
Komponen Penggunaan :
Kegiatan Assesmen/Evaluasi
Tahap I (22 Januari 2025)
Rp55.609.900
Tahap II (17 September 2025)
Rp31.571.050
Total 1 Tahun
Rp87.180.950
Komponen Penggunaan :
Administrasi Kegiatan Sekolah
Tahap I (22 Januari 2025)
Rp248.345.400
Tahap II (17 September 2025)
Rp184.384.000
Total 1 Tahun
Rp437.729.400
Komponen Penggunaan :
Pengembangan Profesi Guru/TDK
Tahap I (22 Januari 2025)
Rp0
Tahap II (17 September 2025)
Rp10.997.022
Total 1 Tahun
Rp10.997.022
Komponen Penggunaan :
Langganan Daya dan Jasa
Tahap I (22 Januari 2025)
Rp39.875.256
Tahap II (17 September 2025)
Rp54.555.256
Total 1 Tahun
Rp94.430.512
Komponen Penggunaan :
Pemeliharaan Sarana & Prasarana
Tahap I (22 Januari 2025)
Rp121.360.000
Tahap II (17 September 2025)
Rp320.297.500
Total 1 Tahun
Rp441.657.500
Komponen Penggunaan :
Penyediaan Alat Multimedia Pembelajaran
Tahap I (22 Januari 2025)
Rp61.000.000
Tahap II (17 September 2025)
Rp89.550.000
Total 1 Tahun
Rp150.550.000
Komponen Penggunaan :
Prakerin/BKK/Sertifikasi LSP-P1
Tahap I (22 Januari 2025)
Rp89.823.400
Tahap II (17 September 2025)
Rp52.650.000
Total 1 Tahun
Rp142.473.400
Komponen Penggunaan :
Pembayaran Honor
Tahap I (22 Januari 2025)
Rp188.280.000
Tahap II (17 September 2025)
Rp176.760.000
Total 1 Tahun
Rp365.040.000
Komponen Penggunaan :
Total Dana Realisasi
Tahap I (22 Januari 2025)
Rp1.049.392.956
Tahap II (17 September 2025)
Rp1.185.074.328
Total 1 Tahun
Rp2.234.467.284
Catatan Redaksi dan Hak Jawab
Data dalam pemberitaan ini bersumber sepenuhnya dari rilis resmi LHP BPK RI Perwakilan Sumut serta portal publik KPK/Kemdikbud sebagai bentuk transparansi informasi publik.
Sesuai Kode Etik Jurnalistik dan Undang-Undang Nomor 40 Tahun 1999 tentang Pers, media portibi.id terbuka untuk memberikan ruang Hak Jawab dan klarifikasi kepada pihak sekolah SMKN 2 Binjai maupun pihak terkait lainnya. (red/tim)