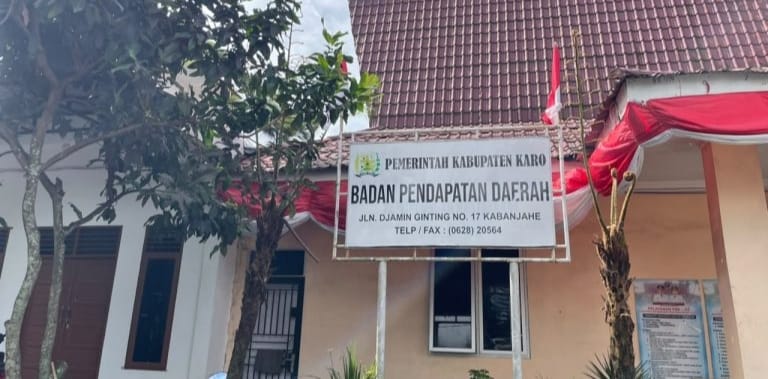
KARO (Portibi DNP) : Praktik pemungutan pajak daerah di Kabupaten Karo kini berada di titik nadir. Penyelidikan Subdit 2 Ditreskrimsus Polda Sumatera Utara terhadap tiga Aparatur Sipil Negara (ASN) Badan Pendapatan Daerah (Bapenda) Karo terkait dugaan pungutan pajak tak sesuai aturan di Danau Lau Kawar dinilai bukan sekadar pelanggaran administrasi biasa, melainkan pintu masuk membongkar dugaan tindak pidana korupsi yang terstruktur.
Pemeriksaan ini berlandaskan Surat Perintah Penyelidikan Nomor SP.Lidik/280/VII/RES.1.24/Ditreskrimsus serta Surat Perintah Tugas Penyelidikan Nomor SP.Gas.Lidik/835/VII/RES 1.24/2026 tertanggal 29 Juli 2026. Langkah Polda Sumut ini merespons dugaan praktik penarikan pajak liar di kawasan kehutanan KPH 15, khususnya di lokasi wisata Danau Lau Kawar yang diduga menyimpang dari Perda Kabupaten Karo Nomor 1 Tahun 2024.
Praktisi Hukum, Dedi S.H., menegaskan bahwa temuan pemungutan pajak berdasarkan “nilai kesanggupan wajib pajak” tanpa Dokumen Surat Pemberitahuan Pajak Daerah (SPTPD) adalah preseden buruk yang merusak kepastian hukum.
”Ketika petugas di lapangan memungut pajak berdasarkan negosiasi atau ‘kesanggupan’ tanpa dasar menghitung omzet riil, itu bukan lagi sistem pemungutan pajak resmi (self-assessment maupun official-assessment), melainkan diskresi liar,” tegas Dedi, Selasa (29/9/2026).
Menurut Dedi, pola “pajak nego” ini sangat rawan dimanfaatkan oknum untuk melakukan tindak pidana korupsi.
”Secara hukum, celah tawar-menawar ini rawan terhadap penyalahgunaan wewenang sebagaimana diatur dalam Pasal 3 UU Tipikor, atau bahkan dugaan pemerasan dalam jabatan sesuai Pasal 12 huruf e UU Tipikor,” lanjutnya.
Di tengah sorotan tajam penyidikan Polda dan temuan audit Badan Pemeriksa Keuangan (BPK), sikap Kepala Bapenda Karo, Petrus Ginting, justru memicu kekecewaan publik.
Saat dikonfirmasi media mengenai pemeriksaan anak buahnya, Petrus hanya menjawab singkat, “gak apa-apa ko”, dikutip dari https://www.posmetromedan.com/2026/08/3-asn-bapenda-karo-diperiksa-polda-sumut.
Sikap tersebut dinilai mencerminkan minimnya komitmen terhadap tata kelola pemerintahan yang bersih (good governance).
”Jawaban yang terkesan meremehkan tersebut mencerminkan lemahnya komitmen pimpinan. Padahal, Laporan Hasil Pemeriksaan (LHP) BPK secara eksplisit menyebutkan Kepala Bapenda tidak melakukan pengawasan dan pengendalian. Ini membuktikan adanya kelalaian terstruktur (omission) dalam pengelolaan pendapatan daerah,” seru Dedi.
Skandal ini kian gamblang jika menilik Laporan Hasil Pemeriksaan (LHP) BPK Perwakilan Sumatera Utara Nomor 62.B/T/LHP/DJPKN-V.MDN/PPD.01/05/2026 tertanggal 26 Mei 2026. BPK menemukan pemungutan Pajak Barang dan Jasa Tertentu (PBJT) Restoran dan Hotel Tahun Anggaran 2025 diterbitkan langsung melalui Surat Setoran Pajak Daerah (SSPD) tanpa didukung SPTPD.
Dalam Laporan Realisasi Anggaran (LRA) TA 2025, Pemkab Karo mencatat realisasi PBJT sebesar Rp42,63 miliar dari target Rp50,85 miliar (83,85%).
Rincian Anggaran & Realisasi PBJT Karo TA 2025:
PBJT Restoran: Target Rp10,40 M | Realisasi Rp8,98 M (86,38%)
PBJT Hotel: Target Rp11,50 M | Realisasi Rp9,03 M (78,55%)
PBJT Ketangkasan: Target Rp4,60 M | Realisasi Rp3,59 M (78,20%)
PBJT Listrik: Target Rp24,10 M | Realisasi Rp20,73 M (86,03%)
PBJT Parkir: Target Rp250 Juta | Realisasi Rp289,8 Juta (115,94%)
BPK secara tegas menyatakan bahwa tanpa dokumen SPTPD dan tanpa ketersediaan Jabatan Fungsional Pemeriksa Pajak, penerimaan PBJT Restoran dan Hotel Pemkab Karo menjadi tidak akurat dan tidak andal.
Kendati mengkritik keras bobroknya sistem penagihan Bapenda Karo, Dedi mengingatkan penyidik Polda Sumut agar tetap menjunjung tinggi asas praduga tak bersalah (presumption of innocence) dan tidak berhenti pada pelaksana di lapangan.
”Penyidikan atas SP.Lidik/280/VII/RES.1.24/Ditreskrimsus harus dituntaskan transparan. Jangan tebang pilih dan jangan berhenti di tingkat bawah. Penyidik harus menelusuri apakah ada instruksi berjenjang atau aliran dana ilegal yang tidak masuk ke kas daerah,” tegasnya.
Polda Sumut juga didesak segera melakukan audit forensik dengan membandingkan Surat Setoran Pajak Daerah (SSPD) yang diterbitkan di lapangan dengan nilai realisasi kas daerah untuk mengukur potensi kerugian negara. (red/tim)