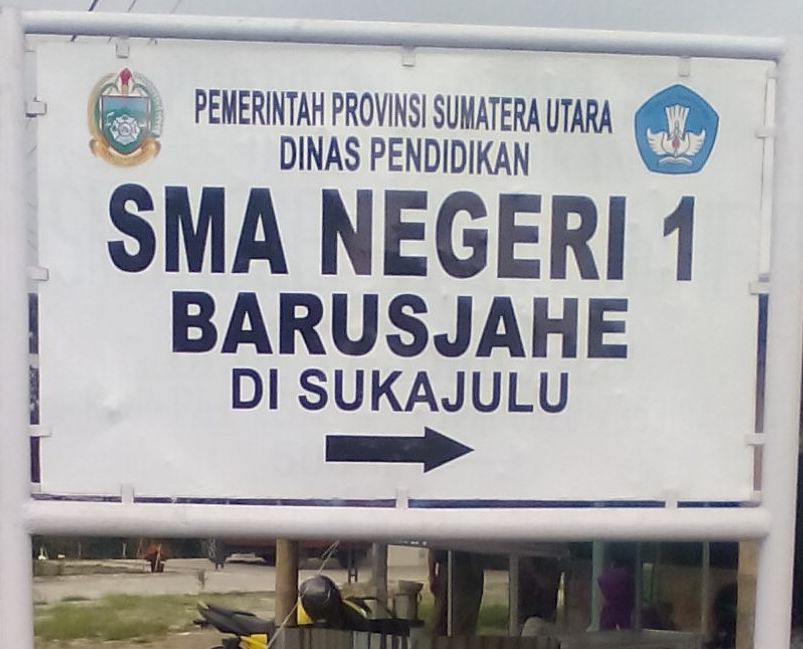
MEDAN (Portibi DNP) : Dewan Pimpinan Nasional Lembaga Pemberantasan Korupsi (DPN LPK) menyoroti dugaan ketidaksesuaian administrasi dan aturan perpajakan pada Laporan Realisasi Penggunaan Dana Bantuan Operasional Satuan Pendidikan (BOSP) TA 2025 di SMAN 1 Barusjahe, Kabupaten Karo, Sumatera Utara.
Wakil Ketua Umum DPN LPK, Norman Ginting, S.E., menyatakan bahwa berdasarkan kajian terhadap Peraturan Menteri Pendidikan, Kebudayaan, Riset, dan Teknologi (Permendikbudristek) No. 63 Tahun 2022 jo. Peraturan Menteri Keuangan (PMK) No. 59/PMK.03/2022, ditemukan sejumlah indikasi poin krusial yang memerlukan klarifikasi resmi dari pihak sekolah maupun pemeriksaan oleh Aparat Penegak Hukum (APH).
”Kami menemukan beberapa catatan penting yang patut dipertanyakan validitas administrasinya, mulai dari nihilnya pemotongan pajak PPN dan PPh, dominasi belanja modal, hingga perbedaan pencatatan saldo awal,” ujar Norman kepada wartawan di Medan, Senin (21/9/2026).
Tiga Poin Utama Catatan Kritis DPN LPK
1. Pengabaian Kewajiban Perpajakan (PPN & PPh Tercatat Rp 0,-)
Dalam dokumen laporan tahunan, alokasi Belanja Modal (Peralatan, Mesin, dan Aset Tetap) SMAN 1 Barusjahe mencapai Rp380.707.200,-. Namun, pencatatan pajak PPN dan PPh ditulis bernilai Rp 0,-.
Menurut Norman, sesuai aturan perpajakan instansi pemerintah, pengadaan barang/jasa di atas threshold wajib dipotong PPN 11% dan PPh Pasal 22/23.
”Pencatatan pajak nihil ini mengindikasikan dua kemungkinan: transaksi dilakukan tanpa bukti faktur legal, atau terjadi kelalaian/pemotongan pajak yang tidak disetorkan ke Kas Negara. Apakah pengadaan telah melalui SIPLah secara sah?” tegasnya.
2. Dominasi Belanja Modal (50,6% dari Total Belanja)
Dari total belanja sebesar Rp751.857.400,-, porsi Belanja Modal tercatat sebesar Rp380.707.200,- (50,6%), sedangkan Belanja Operasi sebesar Rp371.150.200,- (49,4%).
Norman mengingatkan bahwa prioritas utama Dana BOS Reguler adalah operasional pembelajaran. Porsi belanja modal yang dominan mewajibkan adanya pembuktian fisik keberadaan barang, kesesuaian dengan Rencana Kerja dan Anggaran Sekolah (RKAS), serta transparansi pengadaan melalui Sistem Informasi Pengadaan Sekolah (SIPLah).
3. Ketidakselarasan Saldo Awal (Discrepancy)
Terjadi ketidakcocokan alur pencatatan saldo kas antara laporan tahunan dan Laporan Semester II. Pada Laporan Tahunan, Saldo Awal tercatat Rp 0,-. Namun pada Laporan Semester II, Saldo Awal justru tercatat sebesar Rp88.372.974,-. Perbedaan ini dinilai memerlukan rekonsiliasi kas secara mendalam oleh bendahara sekolah.
”Atas kejanggalan-kejanggalan ini, kami meminta Aparat Penegak Hukum (APH) turun tangan melakukan pemeriksaan dan penyelidikan guna memastikan ada atau tidaknya indikasi tindak pidana,” tambah Norman.
Catatan BPK Sumut dan Rincian Laporan Keuangan
Sebelumnya, Badan Pemeriksa Keuangan (BPK) Perwakilan Provinsi Sumatera Utara dalam Laporan Hasil Pemeriksaan (LHP) atas Laporan Keuangan Pemprov Sumut TA 2025 (Nomor: 93.A/T/LHP/DJPKN-V.MDN/PPD.01/05/2026 tanggal 26 Mei 2026) sempat menemukan adanya pertanggungjawaban belanja BOSP di SMAN 1 Barusjahe yang tidak sesuai kondisi senyatanya sebesar Rp4.214.456,-. Temuan tersebut dilaporkan telah dikembalikan seluruhnya ke Rekening Kas Umum Daerah (RKUD).
Berikut rincian rekapitulasi penggunaan Dana BOS TA 2025 SMAN 1 Barusjahe berdasarkan LHP BPK:
Rekapitulasi Realisasi Penggunaan Dana BOS Reguler TA 2025 (Tahunan)
Uraian
Penerimaan
Saldo awal : Rp0
Penerimaan tahap 2 : Rp753.060.000
Total penerimaan : Rp753.060.000
Belanja
Belanja operasi : Rp371.150.200
Belanja modal peralatan dan mesin : Rp100.600.000
Belanja modal aset tetap dan lainnya : Rp280.107.200
Total belanja : Rp751.857.400
Pajak (PPN dan PPh) : Rp0
Saldo akhir : Rp1.202.600
Rekapitulasi Realisasi Penggunaan Dana BOS Reguler Semester II TA 2025
Uraian
Penerimaan
Saldo awal : Rp88.372.974
Penerimaan tahap 2 : Rp376.530.000
Total penerimaan : Rp464.902.974
Belanja
Belanja operasi : Rp224.798.174
Belanja modal peralatan dan mesin : Rp38.900.000
Belanja modal aset tetap lainnya : Rp200.002.200
Total belanja : Rp463.700.374
Saldo akhir : Rp1.202.600
Catatan Redaksi & Penerapan Kode Etik Jurnalistik (Hak Jawab)
Sesuai dengan Pasal 1, 3, dan 11 Kode Etik Jurnalistik (KEJ) mengenai kewajiban bersikap independen, menguji informasi (verifikasi/cover both sides), serta melayani Hak Jawab:
Redaksi memberikan ruang seluas-luasnya kepada Kepala SMAN 1 Barusjahe, Bendahara Sekolah, maupun pihak Dinas Pendidikan Provinsi Sumatera Utara untuk memberikan konfirmasi, klarifikasi, dan Hak Jawab atas poin-poin yang disampaikan oleh DPN LPK di atas. Redaksi akan segera memperbarui pemberitaan ini begitu mendapatkan tanggapan resmi dari pihak terkait.(red/tim)